
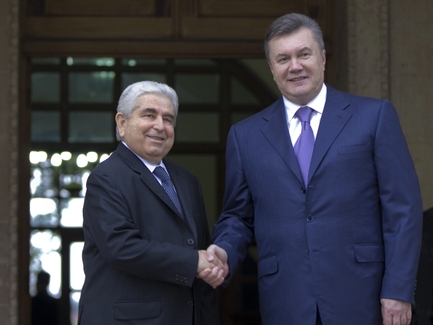
8 листопада 2012 року, в рамках офіційного візиту Президента України Віктора Януковича до Республіки Кіпр, було підписано Конвенцію між урядом України та урядом Республіки Кіпр про уникнення подвійного оподаткування і запобігання податковим ухиленням відносно податків на прибутки і майно. Очікується, що Конвенція сприятиме вдосконаленню договірно-правової бази торговельно-економічної та інвестиційної співпраці між країнами. Головне – це запобігання “витоку” капіталів з України, чому тривалий час сприяла Угода між урядами Кіпру та СРСР про уникнення подвійного оподаткування від 29 жовтня 1982 року.
Аналізуючи підписаний документ, директор консалтингової компанії Solano Лана Голян виділяє три основні напрями змін, які торкнуться ведення бізнесу з кіпрськими компаніями після набуття чинності Конвенції:
1. Зміни у визначенні постійного представництва
Поняття “постійне представництво” узгоджується з українським внутрішнім законодавством та іншими Конвенціями, ратифікованими Україною. Постійним представництвом, зокрема, не вважаються дії через брокера, комісіонера або агента з незалежним статусом, за умови, що ці особи діють у межах своєї звичайної діяльності. Винятком є випадки, коли діяльність агента здійснюється повністю від імені нерезидента, і між нерезидентом та агентом встановлюються умови, відмінні від звичайних. Це означає, що дії, здійснені “за генеральним (загальним) дорученням”, можуть призвести до визнання постійного представництва в Україні. На практиці, більшість кіпрських компаній вже близько п’яти років не надають “генеральних” доручень, щоб уникнути втрати статусу резидентності на Кіпрі.
2. Зміни ставок оподаткування прибутків, отриманих з джерел на території іншої договірної держави
Основну увагу український уряд приділив ставкам податку при виплаті прибутків. Якщо раніше пасивні прибутки у вигляді дивідендів, відсотків і роялті підлягали оподаткуванню лише в країні одержувача таких прибутків, а не в країні їх виникнення, то згідно з Конвенцією, такі прибутки можуть оподатковуватися і в країні їх виникнення. При цьому передбачено граничні розміри ставки податку на репатріацію.
|
|
|
Лана Голян |
Так, щодо дивідендів, передбачена ставка податку 5%, якщо материнська компанія володіє більше 20% дочірньої компанії або інвестувала щонайменше 100 000 євро в придбання акцій дочірньої компанії. В інших випадках гранична ставка податку на репатріацію становитиме 15%. “Таким чином, регулятор розділив середній і великий бізнес, надавши пільги останньому. “Тепер Кіпр опиниться на одному рівні за податковими перевагами з більшістю європейських юрисдикцій, угоди з якими також передбачають 5% ставку при “кваліфікованій” участі і 15% в інших випадках. Явну перевагу матимуть угоди з Нідерландами, оскільки в угоді з ними передбачена 0% ставка при 50% безпосередній участі в капіталі української компанії на суму не менше 300 000 доларів”, – зазначила юрист.
Стосовно прибутків від відсотків, Конвенція передбачає граничну ставку утримуючого податку в розмірі 2%. Можливість застосовувати нульову ставку мають компанії Великобританії та Швейцарії (остання ставка діє, якщо позика отримана від банку або фінансової установи). Л. Голян припускає, що деякі бізнес-структури переорієнтують договори позики на компанії, зареєстровані в Сполученому Королівстві.
Дохід від роялті підлягає податку на репатріацію в розмірі, що не перевищує 5%, якщо роялті виплачуються за використання авторських прав на наукові твори, патентів, торгових марок, секретних формул, процесів або інформації про промисловий, комерційний, науковий досвід. У випадку з іншими правами інтелектуальної власності, включно з комп’ютерними програмами, утриманий податок не повинен перевищувати 10%. Тут конкуренцію Кіпрській конвенції складуть знову ж таки угоди з Великобританією та Нідерландами, а також з Австрією, Німеччиною, Канадою та Швецією.
При виборі юрисдикції для реєстрації прав інтелектуальної власності важливо оцінювати не лише укладену з Україною угоду, але й внутрішнє оподаткування в країні одержувача роялті, радить юрист. Наприклад, попри нульову ставку, передбачену Конвенцією з Великобританією, отримані британською компанією роялті оподатковуються корпоративним податком за ставкою 20% (для малих і середніх компаній). Водночас, виплата роялті на користь кіпрських компаній за умовами Конвенції підлягає податку на репатріацію в Україні 5% або 10%, і сплачений в Україні податок може бути зарахований в рахунок сплати податку на Кіпрі.
3. Удосконалення процедури обміну інформацією з податкових питань
Надання інформації за запитом компетентних органів передбачене статтею 24, яка відповідає Модельній конвенції ОЕСР про обмін інформацією з податкових питань. Право на отримання інформації мають органи влади (включно з судами та адміністративними органами), що займаються оцінкою, збором або примусовим стягненням, судовим переслідуванням, розглядом апеляцій щодо визначених Конвенцією податків, а також органи нагляду і контролю. При цьому, компетентні органи проханої сторони не можуть відмовити в наданні інформації лише на тій підставі, що інформація належить банку, фінансовій установі, призначена уповноваженій або довіреній особі, або ж стосується майнових часток у компанії, чи не має національного інтересу в такій інформації. Ця норма стосується насамперед питань конфіденційності бенефіціара.
Попри загальні зміни, деякі норми Конвенції залишилися без суттєвих змін, зазначає Л. Голян. Так, дохід від відчуження нерухомості підлягає оподаткуванню в країні її місцезнаходження; дохід від реалізації (продажу) рухомого майна, включно з морськими та повітряними суднами, а також іншими видами майна – в країні продавця. Таким чином, дохід від продажу акцій, часток, корпоративних прав та інших цінних паперів кіпрською компанією підлягає оподаткуванню на Кіпрі, де, як відомо, дохід від розпорядження цінними паперами звільнений від оподаткування.
ВИСНОВКИ
Загалом, попри запроваджені обмеження, Кіпр залишається унікальною холдинговою юрисдикцією, зокрема для України. Аналіз підписаної Конвенції у співвідношенні з іншими двосторонніми Конвенціями, безперечно, показує, що організація бізнесу за допомогою кіпрських структур може змінитися зважаючи на підвищення ставок податку на репатріацію. Проте Кіпр все одно займатиме лідируючі позиції як холдингова юрисдикція та основний інвестор в Україну завдяки лояльному національному законодавству. А вміла побудова холдингових структур з урахуванням вимог українського та кіпрського законодавства дозволить застосовувати внутрішньогруповий залік збитків, що в результаті може призвести до нульового оподаткування всієї холдингової структури.